Kupno mieszkania w Hiszpanii to dla wielu Polaków pierwszy zakup nieruchomości za granicą – i zwykle mniej skomplikowany, niż się wydaje. Obywatel Unii kupuje tu na takich samych zasadach jak Hiszpan, notariusz pilnuje formalności, a większość spraw da się załatwić przez pełnomocnika, bez latania na każde spotkanie. Trzeba tylko znać kolejność kroków i policzyć koszty, które dochodzą do ceny z ogłoszenia. A te potrafią zaskoczyć.
Poniżej opisujemy cały proces: od numeru NIE, przez sprawdzenie mieszkania i umowę arras, po akt notarialny i podatki, które płacisz już jako właściciel. Jeśli dopiero wybierasz kraj, zacznij od porównania Hiszpania, Cypr czy Grecja – gdzie kupić mieszkanie na wakacje.
Gdzie kupić i ile to kosztuje?
Hiszpańskie ceny rosną od kilku lat. W czerwcu 2026 roku mieszkania z rynku wtórnego były według idealista średnio o prawie 16% droższe niż rok wcześniej, a średnia krajowa doszła do ok. 2 823 € za m². Średnia niewiele jednak mówi, bo poszczególne wybrzeża dzieli przepaść.
| Region | Przykładowe miejscowości | Cena ofertowa za m² | Dla kogo |
|---|---|---|---|
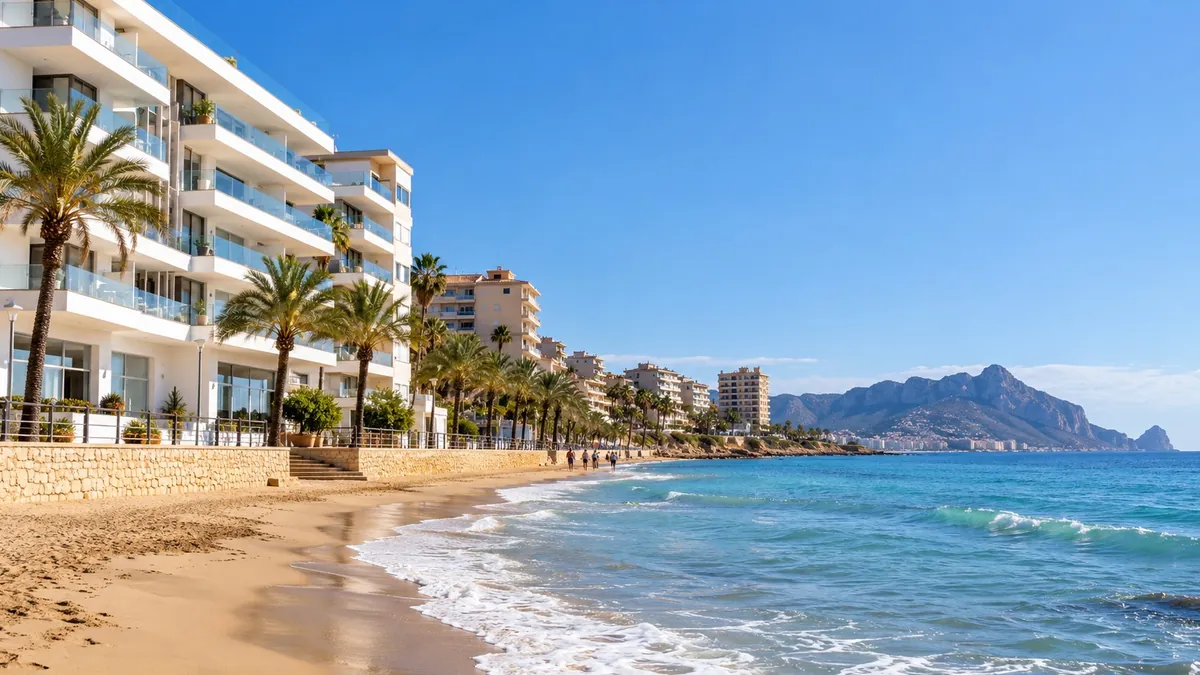
| Costa Blanca | Alicante, Torrevieja, Benidorm, Altea | ok. 2 500–2 900 € | Dobry stosunek ceny do jakości, duża polska społeczność |
| Costa del Sol | Málaga, Marbella, Fuengirola, Estepona | ok. 3 800–5 000 € | Życie przez cały rok, lotnisko z połączeniami do Polski |
| Costa Cálida | Murcja, okolice Mar Menor | niżej niż Costa Blanca | Dla oszczędnych, spokojniejsze miejscowości |
| Wyspy Kanaryjskie | Teneryfa, Gran Canaria | ok. 3 200–3 400 € | Lato w środku zimy, ale dłuższy lot |
| Baleary | Majorka, Ibiza, Minorka | od ok. 5 300 € | Najdrożej w kraju, mocne ograniczenia najmu |
Ceny ofertowe za I–II kwartał 2026 według idealista i portali branżowych.
Dla przykładu: Alicante kosztowało w czerwcu 2026 średnio 2 575 € za m², a Málaga 3 784 €. Za 150–200 tys. euro kupisz realnie dwupokojowe mieszkanie z drugiej ręki w okolicach Torrevieji czy Orihueli, w Máladze będzie to raczej kawalerka albo mieszkanie w dalszej dzielnicy. Ceny transakcyjne są zwykle niższe od ofertowych, a na rynku wtórnym da się negocjować kilka procent, zwłaszcza gdy mieszkanie wisi w ogłoszeniach od miesięcy.
Przy wyborze miejsca policz też dojazd. Mieszkanie 20 minut od lotniska w Alicante albo Máladze łatwiej wynająć i łatwiej do niego wpaść na długi weekend niż dom w głębi lądu, nawet o połowę tańszy. Sprawdź, czy okolica żyje poza sezonem – niektóre osiedla przy plażach od listopada do marca stoją puste, a sklepy i restauracje są zamknięte.
Krok 1. Numer NIE – zacznij od niego
NIE (Número de Identidad de Extranjero) to numer identyfikacyjny cudzoziemca. Bez niego nie podpiszesz aktu notarialnego, nie zapłacisz podatku i nie założysz konta. Dlatego załatw go zanim znajdziesz mieszkanie, nie po.
- W konsulacie Hiszpanii w Polsce – trzeba umówić wizytę, przygotować formularz EX-15 i opłatę urzędową (kilkanaście euro).
- Na policji w Hiszpanii (biuro dla cudzoziemców) – szybciej tam, gdzie łatwo o termin, w kurortach na wizytę czeka się nawet kilka tygodni.
- Przez prawnika na podstawie pełnomocnictwa – najwygodniej, jeśli i tak go zatrudniasz.
Uwaga na różnicę: sam numer NIE to nie to samo co rejestracja pobytu (zielony certyfikat dla obywateli UE). Do kupna mieszkania wystarczy NIE. Rejestracja jest potrzebna dopiero, gdy chcesz w Hiszpanii mieszkać dłużej niż trzy miesiące.
Krok 2. Konto w hiszpańskim banku
Konto przyda się do zapłaty ceny i podatków, a potem do stałych opłat: prądu, wody, wspólnoty i lokalnego podatku IBI. Banki otwierają rachunki dla nierezydentów, potrzebujesz paszportu lub dowodu i numeru NIE. Opłaty za prowadzenie konta nierezydenta bywają wyższe niż w Polsce – porównaj je, zanim wybierzesz bank. Przelew dużej kwoty z Polski zrób przez kantor internetowy albo bank z dobrym kursem euro, różnica przy 200 tys. euro to łatow kilka tysięcy złotych.
Krok 3. Mieszkanie i niezależny prawnik
Ogłoszeń szukaj na idealista i Fotocasa albo przez lokalne biura nieruchomości. W Hiszpanii prowizję pośrednika płaci zwykle sprzedający, ale zapytaj o to wprost na początku. Zanim cokolwiek podpiszesz, zatrudnij własnego prawnika – nie tego, którego poleca sprzedający albo deweloper. Honorarium to zwykle ok. 1% ceny plus VAT.
Prawnik sprawdzi przede wszystkim:
- nota simple – wyciąg z rejestru nieruchomości: kto jest właścicielem, czy na mieszkaniu nie ma hipoteki, zajęcia albo innych obciążeń,
- czy nie ma zaległości wobec wspólnoty i w podatku IBI – długi mogą przejść na nowego właściciela,
- czy mieszkanie ma pozwolenia (cédula de habitabilidad lub jej regionalny odpowiednik),
- czy powierzchnia w rejestrze i katastrze zgadza się ze stanem faktycznym – zabudowane tarasy to częsta samowola,
- czy statut budynku nie zakazuje najmu turystycznego.
Mieszkanie obejrzyj osobiście albo poproś kogoś zaufanego o wideorozmowę na miejscu. Zdjęcia w ogłoszeniach bywjaą robione szerokim obiektywem w czerwcu, a w grudniu w tym samym mieszkaniu potrafi być wilgoć na ścianach. Zapytaj sąsiadów o wysokość opłat wspólnotowych i planowane remonty – o tych ostatnich sprzedający rzadko mówi sam.
Krok 4. Rezerwacja i umowa arras
Gdy wybierzesz mieszkanie, zwykle wpłacasz niewielką opłatę rezerwacyjną, a potem podpisujesz contrato de arras – odpowiednik naszej umowy przedwstępnej z zadatkiem. Standardowo wpłaca się 10% ceny. Zasady są podobne jak w Polsce: jeśli wycofasz się Ty, tracisz zadatek, a jeśli sprzedający – oddaje go w podwójnej wysokości.
W umowie arras powinien być termin aktu notarialnego (zwykle 1–3 miesiące), lista rzeczy, które zostają w mieszkaniu, i warunek, że nieruchomość przejdzie na Ciebie bez długów. Jeśli kupujesz na kredyt, dopisz warunek uzyskania finansowania – bez niego ryzykujesz utratę zadatku, gdy bank odmówi.
Krok 5. Akt notarialny (escritura)
Własność przechodzi na Ciebie w chwili podpisania escritura pública u notariusza. Płacisz wtedy resztę ceny (zwykle czekiem bankowym albo przelewem potwierdzonym przez bank) i dostajesz klucze. Notariusz odczytuje akt po hiszpańsku, więc jeśli nie znasz języka, weź tłumacza albo podpisuj przez prawnika na podstawie pełnomocnictwa. Pełnomocnictwo możesz sporządzić u notariusza w Polsce z apostille albo w hiszpańskim konsulacie.
Krok 6. Podatek i wpis do rejestru
Po podpisaniu aktu trzeba zapłacić podatek, zwykle w ciągu 30 dni, i wpisać się do rejestru nieruchomości. Tym zajmuje się prawnik albo gestor. Do tego trzeba przepisać umowy na media i zgłosić zmianę właściciela w wspólnocie. Dopiero wpis w rejestrze chroni Cię wobec osób trzecich, więc dopilnuj, żeby nie utknął.
Ile naprawdę kosztuje zakup?
Do ceny trzeba doliczyć zwykle 10–15%. Najwięcej zależy od tego, czy mieszkanie jest nowe, czy z drugiej ręki, i w którym regionie leży.
| Rodzaj mieszkania | Podatek | Stawka |
|---|---|---|
| Z drugiej ręki – Andaluzja (Costa del Sol) | ITP | 7% |
| Z drugiej ręki – region walencki (Costa Blanca) | ITP | 9% od 1.06.2026 (wcześniej 10%), 11% powyżej 1 mln € |
| Z drugiej ręki – Katalonia | ITP | 10% (11% powyżej 1 mln €) |
| Nowe od dewelopera (większość kraju) | VAT (IVA) + AJD | 10% + ok. 0,5–1,5% |
| Nowe od dewelopera – Wyspy Kanaryjskie | IGIC + AJD | 7% + opłata skarbowa |
Urząd liczy podatek od tzw. wartości referencyjnej (valor de referencia) z katastru, jeśli jest wyższa niż cena z aktu. Zaniżanie ceny niczego więc nie daje, a może skończyć się dopłatą z odsetkami. O stawkę decyduje data aktu, nie data złożenia deklaracji.
Przykład: mieszkanie z drugiej ręki za 180 000 € koło Alicante
- ITP 9%: 16 200 €
- notariusz i rejestr: ok. 1 500–2 000 €
- prawnik (1% + VAT): ok. 2 200 €
- NIE, tłumaczenia, drobne opłaty: kilkaset euro
- Razem: ok. 20 000–21 000 €, czyli ok. 11–12% ceny
Ten sam zakup w Andaluzji (ITP 7%) wyszedłby o ok. 3 600 € taniej. Gdyby akt podpisano przed czerwcem 2026, w regionie walenckim zapłaciłbyś jeszcze 10%, czyli 1 800 € więcej.
Podatki, gdy już jesteś właścicielem
Tu jest rzecz, która zaskakuje wielu kupujących. Nierezydent płaci w Hiszpanii podatek dochodowy nawet od mieszkania, którego nie wynajmuje. Urząd zakłada, że samo posiadanie daje „dochód” w wysokości 1,1% albo 2% wartości katastralnej (1,1% tam, gdzie wartości katastralne niedawno zaktualizowano). Od tej kwoty obywatel UE płaci 19% podatku.
Przykład: przy wartości katastralnej 100 000 € i stawce 1,1% „dochód” to 1 100 €, a podatek ok. 209 € rocznie. Deklarację Modelo 210 za dany rok składa się do końca roku następnego. Gdy wynajmujesz, rozliczasz faktyczny przychód z najmu – obywatel UE może wtedy odliczyć część kosztów.
Do tego dochodzi lokalny podatek od nieruchomości IBI (zwykle kilkaset euro rocznie, zależnie od gminy), opłata za śmieci, wspólnota, ubezpieczenie i media. Pełne zestawienie stałych wydatków znajdziesz w artykule koszty utrzymania apartamentu za granicą.
Pamiętaj też o Polsce. Dochody z najmu w Hiszpanii wykazujesz w polskim zeznaniu (metoda proporcjonalnego odliczenia przy hiszpańsko-polskiej umowie o unikaniu podwójnego opodatkowania). Przy pierwszym roku najmu porozmawiaj z doradcą podatkowym, bo błąd w PIT-36 potrafi kosztować więcej niż jego honorarium.
A jeśli chcesz wynajmować turystom?
To dziś najważniejsza rzecz do sprawdzenia przed zakupem. Od kwietnia 2025 roku wspólnota mieszkaniowa może zakazać najmu turystycznego w budynku większością 3/5 głosów, a każdy nowy najem turystyczny wymaga jej wyraźnej zgody. Od 1 lipca 2025 roku działa też krajowy rejestr najmu krótkoterminowego – bez numeru z tego rejestru Airbnb i Booking nie opublikują ogłoszenia. Numer jest potrzebny oprócz licencji regionalnej, nie zamiast niej.
Wiele miast ma własne zakazy: Barcelona zapowiedziała wygaszenie licencji turystycznych do 2028 roku, w Palmie nowe mieszkania turystyczne w blokach są zakazane, a Málaga wstrzymała nowe licencje w dużej części centrum. Najbezpieczniej kupić mieszkanie, które już ma ważną licencję, i upewnić się, że przejdzie na nowego właściciela. Szczegóły opisujemy w tekście najem krótkoterminowy za granicą – licencje i podatki.
Czy można kupić na kredyt?
Tak. Hiszpańskie banki kredytują nierezydentów, zwykle do 60–70% wartości mieszkania. Resztę i wszystkie koszty zakupu trzeba pokryć z własnych pieniędzy, a bank sprawdzi Twoje dochody w Polsce (zeznania, zaświadczenia, wyciągi – często z tłumaczeniem przysięgłym). Pełna decyzja trwa zwykle 4–8 tygodni. Alternatywą jest kredyt w Polsce pod zastaw polskiego mieszkania. Porównanie znajdziesz w artykule kredyt na mieszkanie za granicą.
Nowe czy z drugiej ręki?
Podatkowo wychodzi podobnie: przy nowym płacisz 10% VAT plus AJD, przy używanym 7–10% ITP zależnie od regionu. Różnice są gdzie indziej. Nowe mieszkanie ma gwarancję dewelopera, lepszą izolację i zwykle basen na osiedlu, ale bywa dalej od plaży i centrum, a przy zakupie „z planów” płacisz raty przed ukończeniem budowy (zawsze żądaj gwarancji bankowej na wpłaty). Z drugiej ręki łatwiej o dobrą lokalizację i działającą licencję turystyczną, za to trzeba dokładniej sprawdzić stan techniczny i dokumenty.
Najczęstsze pytania
Ile trwa kupno mieszkania w Hiszpanii?
Za gotówkę zwykle 4–8 tygodni od umowy arras. Z kredytem dłużej, nawet 2–3 miesiące.
Czy zakup daje prawo pobytu?
Obywatel UE nie potrzebuje żadnego zezwolenia. Program „złotych wiz” za inwestycje w nieruchomości Hiszpania i tak zamknęła w kwietniu 2025 roku.
Na co uważać najbardziej?
Na długi na mieszkaniu, brak licencji turystycznej i samowolne przebudowy. Listę typowych błędów zebraliśmy w artykule pułapki przy zakupie nieruchomości za granicą.
Stan na październik 2026 roku. Stawki podatków zależą od regionu i mogą się zmieniać – przed zakupem potwierdź je z prawnikiem. Artykuł ma charakter informacyjny i nie jest poradą prawną ani podatkową.
Źródła
- idealista – ceny mieszkań w Alicante i Máladze, czerwiec 2026 (idealista.com)
- TaxDown – ITP w Comunitat Valenciana, obniżka do 9% od 1.06.2026 (taxdown.es)
- idealista – koszty zakupu nieruchomości w Hiszpanii 2026 (idealista.com)
- Costa Luz Lawyers – podatek od niewynajmowanego mieszkania dla nierezydentów (costaluzlawyers.es)
- Spanish Property Insight – krajowy rejestr najmu krótkoterminowego (spanishpropertyinsight.com)
- Última Hora – Airbnb wymaga numeru rejestracyjnego od 1 lipca 2025 (ultimahora.es)